常陽バンキングアプリ
- 911.00 レビュー
- 4.4
- 開発者
- 株式会社常陽銀行
- リリース
- 2021/03/16
スクリーンショット
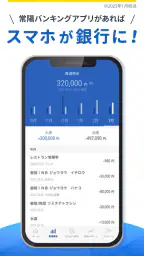
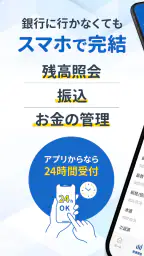
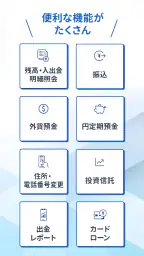
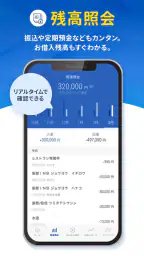
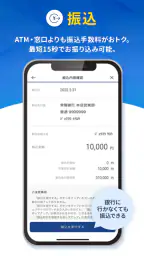
銀行の残高や入出金を確認したいとき、毎回ブラウザで公式サイトを開くより、スマートフォンに専用アプリを置いておくほうが自然です。私が常陽バンキングアプリを使って最初に感じたのは、常陽銀行を普段から利用している人が、日常の確認作業を短くまとめるための道具として作られていることでした。派手な機能を次々に見せるタイプではなく、銀行口座との距離を縮める、実用重視の金融アプリです。
提供元は株式会社常陽銀行で、無料で利用できます。金融カテゴリーのアプリとして、評価は平均4.4、評価数は1万4千件ほどあり、インストール数も50万件を超えています。こうした利用規模を見ると、個人の口座管理をスマートフォンで済ませたい人に、すでに広く選ばれているアプリだと分かります。対象年齢は3歳以上で、リリース日は2021年3月16日、現在のバージョンは1.21.0です。Androidでは10以上が必要になります。
まずは残高確認を中心に、自分の銀行習慣へ組み込む
私なら、インストール直後にいきなり細かな機能を探すのではなく、最初の目的を「口座の状態をすぐ確認できるようにする」に絞ります。給料日前に残高を見る、引き落とし後に金額を確かめる、買い物のあとに入出金の記録を確認する。こうした短い作業を、アプリを開くたびの基本動作にしていく使い方が合っています。
特に便利なのは、外出中に銀行のウェブページを探さなくてよい点です。たとえば、昼休みに家賃やカード利用分の引き落としが済んだか確認したい場合、アプリを開いて口座の状況を見るという流れにできます。ATMへ行く前に残高を確認して、必要な金額だけを引き出す判断にも使えます。私はこのような「数十秒で終わる確認」をためらわずに行えることが、専用アプリの一番大きな価値だと感じます。
一方で、銀行アプリを初めて使う人は、最初の設定や認証を面倒に感じるかもしれません。金融サービスなので、一般的なニュースアプリのように開いてすぐ内容が見えるものではありません。端末の買い替えや再インストールをするときも、口座を守るための確認が必要になる場面があります。ここは欠点というより、便利さと安全性の交換条件です。急いでいるときに困らないよう、時間に余裕のある日に初期設定を済ませるのがおすすめです。
日常の使い方で意外に重要なのは、確認するタイミングを固定することです。私は「大きな支払いの前」「給料や入金のあと」「月末」のように、見る場面を決めておくと、必要以上にアプリを開かずに済むと考えています。残高を何度も眺めるだけでは家計は整いませんが、支払い予定と実際の口座の動きを照らし合わせる習慣にすると、使いすぎや引き落とし忘れに気づきやすくなります。
最初に見直したい設定と、見落としやすい準備
設定画面では、ログインや本人確認に関わる項目を優先して確認します。スマートフォンを家族と共有している人、端末のロックを簡単な方法にしている人は、銀行アプリだけでなく端末全体の保護も見直したほうが安心です。アプリ側の操作だけで安全性が決まるわけではないからです。画面を開いたまま端末を置かない、OSを古いままにしないといった基本も、実際の安心感に直結します。
通知に関する設定が表示される場合は、自分に必要な情報だけを受け取れる状態に整えるのがコツです。すべての通知を許可すると重要な案内が埋もれやすくなり、反対に全部を切ると確認のきっかけを失います。私は、銀行からの案内を見逃したくない人は通知を一度有効にして、しばらく使ったあとに多すぎる項目だけを調整する方法が現実的だと思います。
もう一つの準備は、アプリを置く場所です。ホーム画面の奥にしまうと、結局ブラウザやATM検索に戻ってしまいます。残高確認を習慣にしたいなら、ホーム画面の押しやすい位置に置きます。ただし、他人に見られやすい端末では、アプリ名や通知の表示が気になることもあります。利便性を優先する場所と、プライバシーを優先する場所のどちらが自分に合うかを考えて配置すると使いやすくなります。
アプリを使う端末を変更する予定がある人は、古い端末が使えるうちに新しい端末での利用準備を進めるべきです。銀行アプリは、一般的なゲームのように後から簡単に引き継げると決めつけないほうが安全です。ログイン情報や本人確認に必要なものを整理し、古い端末をすぐ初期化しない。この順番を守るだけでも、買い替え時の焦りを減らせます。
毎回の操作を短くする、現実的な使い方
経験を積んだ利用者ほど、アプリ内で何度も同じ場所を探しません。私はまず、よく使う入口を覚えます。残高を確認する日、入出金を確認する日、各種手続きを調べる日では目的が違うので、最初から全部の画面を巡回する必要はありません。目的を一つ決めて開き、確認が終わったら閉じる。この単純な流れが、結果的に最も速いです。
たとえば、家計簿をつけている人なら、買い物のたびに細かく記録するより、決まった時間に入出金をまとめて確認するほうが続きやすい場合があります。アプリの記録を家計簿の答えとして丸写しするのではなく、口座から実際に動いた金額を照合する材料として使うのがポイントです。現金払いは口座に残らないため、アプリだけで支出全体を管理できるわけではありません。この線引きを理解しておくと、家計管理への期待が現実的になります。
給料日や公共料金の引き落としが重なる家庭では、残高を確認するだけでなく、次に大きな支払いがあるかを自分の予定表と合わせて確認します。アプリは銀行口座の状態を見せる道具であり、生活費の予定まで自動で判断してくれるものではありません。だからこそ、スマートフォンのカレンダーや家計簿と組み合わせると役割分担が明確になります。常陽バンキングアプリを中心にしつつ、予定管理は別の道具に任せる使い方が無理なく続きます。
操作が遅く感じるときは、通信環境だけでなく、アプリ以外の原因も確認します。OSの更新後に端末全体が重くなっていないか、空き容量が極端に少なくないか、公共のWi-Fiを使っていないかを見直します。銀行の操作では、速さよりも接続先の信頼性を優先すべきです。外出先で急いでいるときほど、知らないWi-Fiに接続してログインするより、携帯回線へ切り替えて落ち着いて操作するほうが安全です。
便利さの境界と、別の方法が向いている場面
このアプリは常陽銀行の口座を日常的に使う人に向いています。口座残高や入出金をスマートフォンで確認したい人、銀行へ行く回数を減らしたい人、紙の通帳を開く代わりに端末で管理したい人なら、導入する理由があります。無料で始められるため、まず自分の生活に合うか試しやすいのも良いところです。
反対に、複数の銀行や証券口座、電子マネーを一つの画面でまとめたい人には、銀行専用アプリだけでは物足りない可能性があります。その場合は、複数サービスを横断して管理できる家計管理サービスのほうが、全体像をつかみやすいでしょう。ただし、そうしたサービスは連携設定や情報の集約に別の注意が必要です。常陽銀行の口座だけを確実に確認したいなら、専用アプリのほうが目的に対して分かりやすいです。
店舗で相談したい人や、複雑な金融手続きを対面で進めたい人にも、アプリだけで完結させようとしないほうがよいと思います。画面で確認できる日常作業と、担当者へ相談したい内容は別です。私は、アプリを窓口の代わりと考えるより、窓口へ行く前に口座の状態を整理する補助役として使うほうが、期待外れになりにくいと感じます。
また、スマートフォンの操作に慣れていない家族へ勧める場合は、ログイン情報を共有するのではなく、本人が自分の端末で管理できるように設定を手伝うことが大切です。銀行アプリは便利だからこそ、家族間でも認証情報を軽く扱わないほうがよいものです。代理で確認したい事情があるなら、アプリの機能だけで解決しようとせず、常陽銀行へ適切な方法を確認するのが安全です。
長く使うために覚えておきたい判断基準
私がこのアプリを評価するときの基準は、毎日たくさんの機能を使えるかではなく、必要なときに迷わず銀行口座へ戻れるかです。残高確認を習慣化したい人には、専用入口があること自体が大きな利点になります。アプリを開く目的が明確なら、短時間で済ませやすく、銀行のウェブサイトを検索する手間も減ります。
ただし、通知や認証に頼りすぎるのは避けたいところです。通知が来たから安全、通知が来ないから問題がない、と判断するのではなく、重要な口座確認は自分でも行います。スマートフォンの紛失、端末変更、通信障害など、アプリ以外の要因で利用できない場面も考えておくべきです。緊急時に必要な連絡先や、銀行へ相談する手段を別に把握しておくと、アプリが開けないときにも落ち着いて対応できます。
バージョンは1.21.0で、対応するAndroidの最低条件は10です。古い端末を使っている人は、インストール前にOS環境を確認しておくと無駄がありません。端末の買い替えを考えている場合も、銀行アプリだけを基準にする必要はありませんが、対応OSを満たす端末を選ぶことは重要です。アプリを長く使うなら、OS更新を止めた端末より、現在も更新できる端末のほうが安心です。
総合的には、常陽銀行を生活の中心で使っている人へ、私は素直におすすめできます。特に、給料日後の残高確認、引き落としの照合、外出前の資金確認といった小さな作業を、毎回同じ手順で済ませたい人に合います。無料で利用でき、利用者も多い一方、銀行口座を横断管理する道具や、対面相談の代替ではありません。
私なら、ホーム画面に置く、通知を自分に必要な範囲で整える、確認する日を決める、端末変更時の準備を早めに行う、という四つを最初に実践します。これだけでも、単にインストールしただけの状態から、日常の口座管理を安定させる習慣へ変えられます。常陽銀行を使う人が、銀行とのやり取りを少しでも身近で分かりやすくしたいなら、常陽バンキングアプリは堅実な選択肢です。
ハイライト
- 残高や入出金明細をスマートフォンですぐ確認できる
- 振込などの銀行手続きを来店せずに進められる
- 生体認証に対応し、ログイン時の入力負担を減らせる
- 入出金通知で口座の動きを把握しやすい
- 常陽銀行の口座をまとめて管理しやすい
制限
- 利用には常陽銀行の普通預金口座などが必要
- 対応する端末やOSによって利用できない機能がある
- メンテナンス中は一部のサービスを利用できない
- 初回登録や本人確認の手続きに時間がかかる場合がある
- 通信環境が不安定だと画面表示や操作に時間がかかる
よくある質問
常陽バンキングアプリでは何ができますか?
常陽バンキングアプリは、常陽銀行の口座残高や入出金明細をスマートフォンから確認できる便利なアプリです。振込・振替、税金や各種料金の支払い、登録情報の確認などに対応している場合があります。利用できる機能は口座の種類や契約内容、アプリのバージョンによって異なるため、初回登録後に表示されるメニューを確認してください。
利用するために必要なものや条件はありますか?
利用には、常陽銀行の対象口座、本人確認に必要な情報、SMSを受信できる携帯電話番号などが必要になる場合があります。また、対応するスマートフォン、安定したインターネット接続、最新のOS環境も準備しておくと安心です。口座やサービスによっては、別途インターネットバンキングの契約や本人確認手続きが必要になることがあります。
登録やログインは安全に利用できますか?
アプリでは、暗証情報、ワンタイムパスワード、生体認証などを利用して本人確認を行う仕組みが用意されています。実際に使ってみると、スマートフォンの指紋認証や顔認証に対応している端末では、毎回の入力を減らせる点が便利です。ただし、端末の紛失や不正利用を防ぐため、画面ロックを設定し、認証情報を他人に教えないことが重要です。
振込や料金支払いには手数料がかかりますか?
残高照会だけでなく、振込や税金・公共料金などの支払いに利用できる場合がありますが、すべての取引が無料とは限りません。振込先、利用時間、指定するサービス、銀行との契約内容によって手数料が異なる可能性があります。操作を確定する前に表示される手数料や取引内容を必ず確認し、納得してから実行してください。
機種変更やスマートフォンを紛失した場合はどうすればよいですか?
機種変更時は、新しい端末にアプリをインストールしただけでは利用を再開できず、再登録や本人確認が必要になる場合があります。古い端末を処分する前に、必要な引き継ぎ方法を確認しておくと安心です。スマートフォンを紛失した場合は、すぐに端末の遠隔ロックを行い、常陽銀行の公式窓口へ連絡してアプリや口座サービスの利用停止について相談してください。


